.

Mostrando postagens com marcador Últimas. Mostrar todas as postagens

6 de junho de 2022

Convenção Coletiva


É um importante instrumento normativo registrado no Ministério do Trabalho e Previdência, acordado entre o Sindicato Patronal e o Sindicato dos Empregados. Este instrumento define alguns direitos e deveres dos empregados e empregadores de determinada categoria, como: piso salarial mínimo, reajuste salarial, prêmios, anuênios, tratamento de ausências legais, benefícios e outros que couber (vide artigo 613 da CLT).

Exemplo de aplicabilidade:

-O Art. 73 da C.L.T (Decreto-Lei Nº 5.452/43) reza que a hora noturna deverá ser remunerada com um acréscimo de 20% sobre a hora diurna.

- A Convenção Coletiva diz que este percentual deverá ser de 30%.

Neste caso devemos seguir a convenção, pois a mesma ampliou o direito do Trabalhador de 20% para 30%.

Fonte Pesquisada: Artigos 611 a 625 da CLT - Consolidação das Leis do Trabalho (Decreto-Lei Nº 5.452/43).

29 de maio de 2022

IRPF 2022 - QUEM PODE SER DECLARADO COMO DEPENDENTE ?


1. Companheiro ou cônjuge com quem o contribuinte tenha filho, ou viva há mais de 5 anos.

2. Filho ou enteado
  • até 21 anos.
  • de qualquer idade, quando incapaz para o trabalho.
  • de até 24 anos, cursando ensino superior, ou escola técnica de 2º grau.
3. Irmãos, netos e bisnetos 
  • sem arrimo dos pais, de quem detenha guarda judicial, de até 21 anos.
  • sem arrimo dos pais, de quem detenha guarda judicial, de qualquer idade, quando incapacitado física ou mentalmente para o trabalho.
  • de até 24 anos, sem arrimo dos pais, de quem tenha detido a guarda judicial até os 21 anos, cursando ensino superior, ou escola técnica de 2º grau.
4. Pais, Avós ou Bisavós, que tenham recebidos rendimentos tributáveis ou não, até o limite de isenção (R$ 22.847,76).

5. Menor pobre até 21 anos, que crie, eduque e detenha guarda judicial.

6. Pessoa absolutamente incapaz da qual seja tutor ou curador.

Importante:

— Caso o dependente tenha rendimentos tributáveis de qualquer valor estes devem ser somados e irão compor a base de cálculo do declarante, bem como as despesas dedutíveis serão abatidas. Neste caso, cabe um estudo prévio, para verificar se é viável ou não.

— É obrigatória a inscrição no CPF para dependente de qualquer idade.

— Dependente não residente no Brasil, desde que comprovada as condições necessárias pode ser declarado normalmente.

— Quando os cônjuges declaram em separado, o dependente não pode ser informado nas duas declarações.

— Sogro ou Sogra não podem ser considerados dependentes.

FONTE PESQUISADA:


AUXÍLIO DOENÇA SEM PERÍCIA MÉDICA


O governo federal definiu através da Medida Provisória 113/2022 que o auxílio doença poderá ser concedido por análise documental, ou seja, sem perícia médica da previdência. A concessão se dará pela análise de atestados e laudos concedidos pelo médico do segurado. Não é o fim da perícia médica, pois o afastamento nestes moldes é permitido em apenas alguns casos. A solicitação será efetuada através do aplicativo Meu INSS.

FONTES PESQUISADAS:


O QUE É FGTS DIGITAL ?


Foi lançado neste dia 04/05/2022 o portal “FGTS DIGITAL”, nele você encontra seções de notícias sobre o andamento do desenvolvimento do sistema, além de perguntas frequentes, manuais de usuário, legislação e outras informações.


O que é o FGTS Digital?


É um sistema para a geração das guias do FGTS além de todo o processo de cobrança, parcelamento, restituição, compensação e outros.

Hoje o profissional responsável precisa enviar a mesma informação duas vezes, uma para SEFIP e outra para o E-SOCIAL. Com o novo sistema, as informações do E-SOCIAL serão “alimentadas” para o FGTS digital, tornando assim o processo mais rápido e fácil.

Outra vantagem, é que se trata de um sistema mais moderno que a atual SEFIP e isso significa que, não será mais necessário ficar enviando informações entre plataformas até a geração da guia (veja esquema abaixo):


Uma grande novidade a ser comemorada pelos profissionais de RH é que será possível recalcular guias de FGTS em atraso de um trabalhador em guia única. Nos moldes atuais, quando um trabalhador está com o FGTS em atraso em vários meses, é necessário gerar um pagamento para cada competência.

Segundo o subsecretário de inspeção do trabalho, Rômulo Machado e Silva, em participação na TV BRASIL em 05/05/2022 existem estudos que indicam uma redução de 36 horas no tempo gasto com o recolhimento do FGTS.

As informações até agora nos leva a ficar otimistas e aguardar com ansiedade a efetiva liberação da utilização dos recursos deste portal.

Fontes de Pesquisa:

www.gov.br/fgtsdigital

https://www.youtube.com/watch?v=1nBT15OjmJ0&t=34s

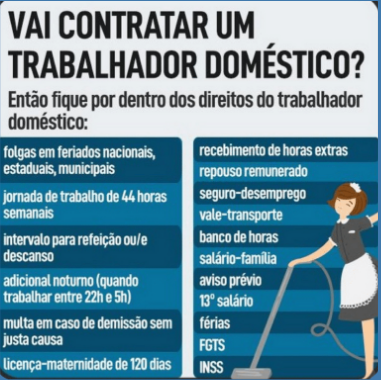
DIREITO DOS TRABALHADORES DOMÉSTICOS


13 de março de 2013

IPI - IMPOSTO SOBRE PRODUTOS INDUSTRIALIZADOS (CÁLCULO DO VALOR A RECOLHER)


Como é apurado o valor a recolher do IPI em uma empresa industrial ?

R: Por ser  um imposto não cumulativo admite-se a compensação dos créditos* com os débitos. Um exemplo simples:

*Clique aqui e leia Capítulo XI, Art. 225 e seguintes do Decreto 7.212/2010.

Uma estabelecimento industrial que apura seu IPI mensalmente** teve uma única compra e venda no mês com destaque de R$ 800,00 e R$ 1.200,00 respectivamente de IPI nas notas fiscais, sendo assim:

**Clique aqui e leia Capítulo XII, Art. 259 e seguintes do Decreto 7.212/2010.

image

Nota: Utilizado alíquota de 10% apenas para exemplificar. Para saber as alíquotas de IPI - CLIQUE AQUI.

Legislação Pesquisada: Art. 153 da CF, Lei 5.172/1966 - CTN, Decreto 7.212/2010, Decreto 7.660/2011 e demais normas disponíveis em: http://www.receita.fazenda.gov.br/Legislacao/LegisAssunto/ImpSobProIndIPI/ImpSobProIndIPI.htm

ARTIGOS RELACIONADOS:

9 de março de 2013

IPI - IMPOSTO SOBRE PRODUTOS INDUSTRIALIZADOS (CONCEITO)


O que é IPI ?

R: Imposto sobre produtos industrializados - IPI é um tributo administrado pela receita federal, não cumulativo, incidente sobre produtos industrializados. É de caráter seletivo: ou seja, a alíquota que é definida pelo governo federal através da TIPI - Tabela de Incidência do Imposto sobre Produtos Industrializados  privilegia bens de maior essencialidade com alíquotas menores/isentas enquanto para bens de menor essencialidade ela onera, como é o caso do cigarro que pode chegar a 300%.  É utilizado pelo governo federal para fazer políticas publicas como instrumento de intervenção econômica como vimos por exemplo em 2009 (clique aqui e leia reportagem da Folha de S.Paulo) quando o governo reduziu o IPI de geladeiras, fogões e etc. para estimular seu consumo.

CLIQUE AQUI PARA SABER SOBRE:

- Fato Gerador

- Quem é Contribuinte do IPI ?

- Base de Cálculo

- Alíquotas (link para download da TIPI)

- Período de Apuração

- Prazo para Recolhimento

Legislação Pesquisada: Art. 153 da CF, Lei 5.172/1966 - CTN, Decreto 7.212/2010, Decreto 7.660/2011 e demais normas disponíveis em: http://www.receita.fazenda.gov.br/Legislacao/LegisAssunto/ImpSobProIndIPI/ImpSobProIndIPI.htm


ARTIGOS RELACIONADOS:

. IPI - (CÁLCULO DO VALOR A RECOLHER)

· ICMS - APURAÇÃO DO VALOR MENSAL

· ICMS - CONCEITO

· ISS - CONCEITO

· ISS - CÁLCULO DO VALOR

· IRPF - CÁLCULO POR DEDUÇÕES LEGAIS

· IRPF - IMPOSTO DE RENDA DA PESSOA FÍSICA (CONCEITO)

· PIS - REGIME NÃO CUMULATIVO

· Lançamentos Contábeis

· COFINS - CONCEITO

· IRPJ - CONCEITO

· CSLL - CONCEITO

· Princípios de Contabilidade (PC)

· COFINS - REGIME NÃO CUMULATIVO

· COFINS - REGIME CUMULATIVO

· PIS - REGIME CUMULATIVO

· PIS (TRIBUTO) - CONCEITO

6 de março de 2013

IRPF - IMPOSTO DE RENDA DA PESSOA FÍSICA: CÁLCULO POR DEDUÇÕES LEGAIS


Seguindo os mesmos dados do post: “IRPF - IMPOSTO DE RENDA DA PESSOA FÍSICA: CÁLCULO POR DESCONTO SIMPLIFICADO” vou demonstrar uma apuração deste imposto utilizando as deduções legais. A intenção aqui é mostrar a diferença das duas formas de cálculo, até porque nessas condições ninguém iria fazer a opção pelas deduções legais tendo em vista que o próprio programa da receita federal (declaração de ajuste) traz qual é a forma mais vantajosa.

Dados:

(Clique aqui para abrir em outra janela ou na figura para abrir na mesma página)

image

Cálculo:

(Clique aqui para abrir em outra janela ou na figura para abrir na mesma página)

image

CLIQUE AQUI PARA TER ACESSO A TABELA PROGRESSIVA ANUAL

Nota 1: O IRRF sobre trabalho assalariado foi retido mensalmente  na folha de pagamento e pode ser compensado com o valor a pagar. Em meu outro blog (Departamento Pessoal na Prática) tem um modelo deste cálculo, clique no link a seguir: “Folha de Pagamento – Cálculos de Imposto de Renda (IRRF), INSS e FGTS.”

Nota 2: O 13º Salário é calculado e retido na fonte em separado dos demais rendimentos, sendo assim seu valor não entra na base de cálculo da declaração de ajuste anual bem como o IRRF (Imposto de Renda Retido na Fonte) referente ao mesmo não é compensado com os demais impostos retidos. Ou seja, por ter como característica a tributação exclusiva sua retenção e recolhimento são definitivos.

Veja um exemplo de cálculo no link a seguir: “13º Salário - Cálculo do IRRF (Imposto de Renda Retido na Fonte)”

Nota 3: Ao verificar a apuração pelo desconto simplificado (clique aqui), podemos notar que este cálculo (deduções legais) seria melhor se este contribuinte tivesse despesas dedutíveis (dependentes, médicos, educação, etc.) acima de R$ 6.478,18.

Veja e compare como ficaria com R$ 6.479,00 e R$ 10.000,00 respectivamente:

(Clique aqui para abrir em outra janela ou na figura para abrir na mesma página)

image

(Clique aqui para abrir em outra janela ou na figura para abrir na mesma página)

image

Site Pesquisado: www.receita.fazenda.gov.br/PessoaFisica/IRPF/2013.

Legislação Pesquisada: Instrução Normativa SRF N.º 15/2001, Lei 9.250/1995, Instrução Normativa SRF N.º 1.333/2013, Regulamento do Imposto de Renda - Decreto 3000/1999.

ARTIGOS RELACIONADOS:

4 de março de 2013

IRPF - IMPOSTO DE RENDA DA PESSOA FÍSICA: CÁLCULO POR DESCONTO SIMPLIFICADO


Vou demonstrar neste post um cálculo de IR de Pessoa Física utilizando o desconto simplificado. Lembrando que a intenção aqui é mostrar um cálculo simples apenas para elucidar como é apurado o valor:

Dados:

(Clique aqui para abrir em outra janela ou na figura para abrir na mesma página)

image

Cálculo:

(Clique aqui para abrir em outra janela ou na figura para abrir na mesma página)

image

CLIQUE AQUI PARA TER ACESSO A TABELA PROGRESSIVA ANUAL

Nota 1: Ao optar pelo desconto simplificado (20%) eu não utilizo mais as deduções legais, neste caso não fiz o abatimento da CONTRIBUIÇÃO PARA PREVIDÊNCIA SOCIAL.

Nota 2: O desconto acima limita-se a R$ 14.542,60.

Nota 3: O IRRF sobre trabalho assalariado foi retido mensalmente  na folha de pagamento e pode ser compensado com o valor a pagar. Em meu outro blog (Departamento Pessoal na Prática) tem um modelo deste cálculo, clique no link a seguir: “Folha de Pagamento – Cálculos de Imposto de Renda (IRRF), INSS e FGTS.”

Nota 4: O 13º Salário é calculado e retido na fonte em separado dos demais rendimentos, sendo assim seu valor não entra na base de cálculo da declaração de ajuste anual bem como o IRRF (Imposto de Renda Retido na Fonte) referente ao mesmo não é compensado com os demais impostos retidos. Ou seja, por ter como característica a tributação exclusiva sua retenção e recolhimento são definitivos.

Veja um exemplo de cálculo no link a seguir: “13º Salário - Cálculo do IRRF (Imposto de Renda Retido na Fonte)”

Site Pesquisado: www.receita.fazenda.gov.br/PessoaFisica/IRPF/2013.

Legislação Pesquisada: Instrução Normativa SRF N.º 15/2001, Lei 9.250/1995, Instrução Normativa SRF N.º 1.333/2013, Regulamento do Imposto de Renda - Decreto 3000/1999.


ARTIGOS RELACIONADOS:

12 de novembro de 2012

ISS - CÁLCULO DO VALOR


Como é calculado o ISSQN ?

R: Na maioria dos casos para o cálculo do ISSQN (Imposto sobre serviços de qualquer natureza) utiliza-se o percentual (alíquota) sobre a Base de Cálculo. Relembrando que quando se fala em ISS devemos estudar a legislação de cada município.*

*Clique aqui e acesse links para os municípios

EXEMPLO: Uma pessoa jurídica com CNPJ e inscrição municipal situada no Município “Modelo” prestou serviços no mês e emitiu uma nota no valor de R$ 62.000,00. A Legislação deste município reza que para aquele tipo de serviço a alíquota é de 5%, então temos:


image

ARTIGOS RELACIONADOS:

ISS - CONCEITO


O que é ISS ?

R: Também conhecido como ISSQN é o imposto sobre serviços de qualquer natureza. Este tributo é cobrado e administrado pelos municípios e pelo Distrito Federal e tem como contribuinte o prestador de serviços.

Abaixo alguns tópicos importantes (clique nos links para redirecionamento a legislação):

1) Fato Gerador:  Prestação de serviços constantes na lista anexa a lei complementar 116/2003. (Art. 1º da lei complementar 116/2003.)

2) Base de Cálculo:  Preço dos Serviços. Vide exceções - Art. 7º da lei complementar 116/2003.

3) Local onde é devido o imposto:  Art. 3º e 4º da lei complementar 116/2003.

4) Não incidência do Imposto:  Art. 2º da lei complementar 116/2003.

*5) Alíquota Mínima:  2% - Vide exceção no Art. 88 da Emenda Constitucional 37/2002 juntamente com lista anexa no Decreto Lei 406/68.

*6) Alíquota Máxima:  5% - Art. 8º da lei complementar 116/2003.

*Obs: Embora a Legislação Federal faça definição das alíquotas, cada município tem sua própria regulamentação que pode ou não tratar de alíquotas intermediárias entre a mínima e a máxima.

Fontes Pesquisadas: Art. 156 da Constituição Federal e as aqui citadas.

ARTIGOS RELACIONADOS:

27 de setembro de 2012

ICMS - APURAÇÃO DO VALOR MENSAL


Como é calculado o valor mensal do ICMS ?

R: Adiante vamos reproduzir uma situação hipotética que tem como base o modelo do que acontece na maioria dos estados. Relembrando que quando se fala em ICMS cada ente federativo tem sua própria legislação. Outro fato é que por ser um imposto não cumulativo podemos recuperar o crédito sobra as compras.

a) Suponhamos que uma empresa comprou e vendeu apenas um produto no mês e que a alíquota do mesmo é 17%, temos:

image

Neste caso, temos débito de R$ 892,50 a recolher em favor do estado.

b) Suponhamos que uma empresa comprou dois produtos no mês e que vendeu apenas um produto neste mesmo mês e que a alíquota de ambos é 17%, temos:

image
image

Neste caso, temos crédito de R$ 1.054,00 a compensar na próxima apuração.


Fontes Pesquisadas: Lei Complementar 87/1996 e Constituição Federal.


OUTROS ARTIGOS:

25 de setembro de 2012

ICMS - CONCEITO - PARTE 1 DE 2


O que é ICMS ?

R: ICMS - Imposto sobre operações relativas a circulação de mercadorias e sobre prestações de serviços de transporte interestadual, intermunicipal e de comunicação. É um imposto não cumulativo  administrado pelos Estados e o Distrito Federal a quem compete instituir e regulamentar observando a Constituição Federal Brasileira e a Lei Complementar N.º 87/1996.

Saiba mais (abaixo LINKS que direcionam direto ou próximo ao artigo, parágrafo, inciso etc.)

1) Incidência de ICMS - Art. 2º - LC 87/1996 (CLIQUE AQUI) e Inciso IX, §2º, Art. 155, da CF (CLIQUE AQUI).

2) Não incidência de ICMS - Art. 3º - LC 87/1996 (CLIQUE AQUI) e Inciso X, §2º, Art. 155 da CF (CLIQUE AQUI).

3) Contribuinte do ICMS -  Art. 4º - LC 87/1996 (CLIQUE AQUI).

4) Base de Cálculo do ICMS -  Art. 13 - LC 87/1996 (CLIQUE AQUI).

5) Fato Gerador do ICMS - Art. 12 - LC 87/1996 (CLIQUE AQUI).

6) Responsável pelo ICMS (Local da Operação ou da Prestação) - Art. 11 - LC 87/1996 (CLIQUE AQUI).

7) Crédito ICMS - Art. 20 - LC 87/1996 (CLIQUE AQUI); Art. 32 - LC 87/1996 (CLIQUE AQUI) e Art. 33 - LC 87/1996 (CLIQUE AQUI).

CONTINUE LENDO, CLIQUE AQUI ACESSE: ICMS - CONCEITO - PARTE 2 DE 2

19 de setembro de 2012

PIS - REGIME NÃO CUMULATIVO


Como é calculado o PIS (Não Cumulativo) ?

R: O PIS na sistemática não cumulativa  é calculado utilizando-se um percentual de 1,65% sobre a receita bruta. Diferente do que acontece no regime cumulativo, nesta modalidade é permitido aproveitar crédito (1,65%) sobre as compras para revenda, industrialização e outros. Exemplo:

image

Acesse aqui o site da Receita Federal e saiba mais sobre:

image

Fonte Pesquisada: Lei 10.637/2002.


ARTIGOS RELACIONADOS:

18 de setembro de 2012

COFINS - CONCEITO


O que é COFINS ?


R: COFINS - Contribuição para Financiamento da Seguridade Social é uma contribuição administrada pela Receita Federal do Brasil que tem como base de cálculo a receita bruta auferida pela pessoa jurídica.

Fontes Pesquisadas: Lei Complementar 70/1991 e Lei 9.718/1998.


ARTIGOS RELACIONADOS:

17 de setembro de 2012

Lançamentos Contábeis - Parte 1 de 2


Quais são os tipos de lançamentos contábeis ?


R: Os tipos de lançamentos contábeis são:

1ª FÓRMULA (UM DÉBITO PARA UM CRÉDITO)

Exemplo - Registro contábil referente a saque de R$ 100,00 para constituição de fundo fixo de caixa:

image


2ª FÓRMULA (UM DÉBITO PARA VÁRIOS CRÉDITOS)

Exemplo - Registro contábil referente a recebimento de cliente em dinheiro, sendo a) R$ 100,00 valor da duplicata e b) R$ 10,00 valor dos juros:

image


CONTINUE LENDO, CLIQUE AQUI ACESSE: Lançamentos Contábeis - Parte 2 de 2

Lançamentos Contábeis - Parte 2 de 2


ESTE ARTIGO É UMA CONTINUAÇÃO DE: Lançamentos Contábeis - Parte 1 de 2 (se você  ainda não leu clique aqui e acesse).


3ª FÓRMULA (VÁRIOS DÉBITOS PARA UM CRÉDITO)

Exemplo - Registro contábil referente a pagamento de fornecedor em dinheiro, sendo a) R$ 100,00 valor da duplicata e b) R$ 10,00 valor dos juros:

image_thumb[53]


4ª FÓRMULA (VÁRIOS DÉBITOS PARA VÁRIOS CRÉDITOS)

Exemplo - Registro contábil referente a pagamento de fornecedor sendo a) R$ 100,00 valor da duplicata e b) R$ 10,00 valor dos juros. Pago R$ 70,00 em dinheiro e R$ 40,00 pelo Banco:

image_thumb[64]

FONTES PESQUISADAS:

http://www.cfc.org.br 

http://pt.wikipedia.org


OUTROS ARTIGOS:

16 de setembro de 2012

Princípio da Entidade


O que é o Princípio da Entidade ?

R: É um princípio contábil (PC)  que diz que os bens da empresa (pessoa jurídica) devem ser separados dos bens dos sócios (pessoa física) e dos bens de outras pessoas jurídicas. Ou seja, não são registrados na contabilidade de determinada empresa bens de seus sócios ou de outra pessoa jurídica que não a mesma.

Segue abaixo reprodução do Art. 4º da Resolução CFC N.º 750/1993:

“O Princípio da ENTIDADE reconhece o Patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um Patrimônio particular no universo dos patrimônios existentes, independentemente de pertencer a uma pessoa, um conjunto de pessoas, uma sociedade ou instituição de qualquer natureza ou finalidade, com ou sem fins lucrativos. Por consequência, nesta acepção, o Patrimônio não se confunde com aqueles dos seus sócios ou proprietários, no caso de sociedade ou instituição.”


OUTROS ARTIGOS:

Princípios de Contabilidade (PC)


Quais são os princípios fundamentais da contabilidade ?

R: Com a publicação da Resolução do Conselho Federal de Contabilidade N.º 1.282/2010 não são mais princípios fundamentais de contabilidade (PFC) e sim Princípios de Contabilidade (PC). São eles:

1) Princípio da Entidade

2) Princípio da Continuidade

3) Princípio da Oportunidade

4) Princípio do Registro pelo Valor Original

5) Princípio da Atualização Monetária (Revogado pela Resolução 1.282/2010)

6) Princípio da Competência

7) Princípio da Prudência


Fontes Pesquisadas: Resoluções CFC N.ºs 750/1993 e 1.282/2010.


OUTROS ARTIGOS:

Postagens mais visitadas

Postagem em destaque

FÉRIAS - PERÍODO AQUISITIVO, CONCESSIVO E ABONO PECUNIÁRIO

  Trabalho em uma indústria desde 03/10/2020 e nunca "sai de férias". Posso exigir que meu empregador conceda-me 17 dias em 01/202...