.

Mostrando postagens com marcador Impostos. Mostrar todas as postagens

5 de junho de 2022

Planejamento Tributário - O caso do "Sonho de Valsa"

             Planejamento Tributário consiste em buscar legalmente, adequações as operações, para reduzir a base de cálculo, alíquota e outras incidências de impostos. Importante frisar, que qualquer mudança deve ser estudada com outras áreas da empresa, além de buscar respaldo do fisco competente para evitar passivos a longo prazo.

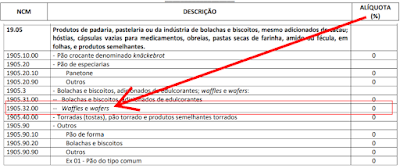
        Temos um exemplo prático no caso do “Sonho de Valsa” que deixou de ser “Bombom” na embalagem enrolada e torcida nas pontas e se tornou “Wafle” com uma nova embalagem selada. Fato este que reduziu sua alíquota de IPI de 5% para 0%, observe a tabela TIPI vigente da época:


        Houve um enorme ganho tributário, porém é provável que a Lacta (fabricante) tenha feito adequações em seu polo industrial, estudos para entender qual a reação do consumidor, entre outros. Ou seja, Planejamento Tributário não é uma tarefa a ser feita em algumas horas, isoladamente pela contabilidade, mas sim um projeto que tem que ser “alinhado” com todas as áreas para que realmente consiga a economia desejada de forma global.

13 de março de 2013

IPI - IMPOSTO SOBRE PRODUTOS INDUSTRIALIZADOS (CÁLCULO DO VALOR A RECOLHER)


Como é apurado o valor a recolher do IPI em uma empresa industrial ?

R: Por ser  um imposto não cumulativo admite-se a compensação dos créditos* com os débitos. Um exemplo simples:

*Clique aqui e leia Capítulo XI, Art. 225 e seguintes do Decreto 7.212/2010.

Uma estabelecimento industrial que apura seu IPI mensalmente** teve uma única compra e venda no mês com destaque de R$ 800,00 e R$ 1.200,00 respectivamente de IPI nas notas fiscais, sendo assim:

**Clique aqui e leia Capítulo XII, Art. 259 e seguintes do Decreto 7.212/2010.

image

Nota: Utilizado alíquota de 10% apenas para exemplificar. Para saber as alíquotas de IPI - CLIQUE AQUI.

Legislação Pesquisada: Art. 153 da CF, Lei 5.172/1966 - CTN, Decreto 7.212/2010, Decreto 7.660/2011 e demais normas disponíveis em: http://www.receita.fazenda.gov.br/Legislacao/LegisAssunto/ImpSobProIndIPI/ImpSobProIndIPI.htm

ARTIGOS RELACIONADOS:

9 de março de 2013

IPI - IMPOSTO SOBRE PRODUTOS INDUSTRIALIZADOS (CONCEITO)


O que é IPI ?

R: Imposto sobre produtos industrializados - IPI é um tributo administrado pela receita federal, não cumulativo, incidente sobre produtos industrializados. É de caráter seletivo: ou seja, a alíquota que é definida pelo governo federal através da TIPI - Tabela de Incidência do Imposto sobre Produtos Industrializados  privilegia bens de maior essencialidade com alíquotas menores/isentas enquanto para bens de menor essencialidade ela onera, como é o caso do cigarro que pode chegar a 300%.  É utilizado pelo governo federal para fazer políticas publicas como instrumento de intervenção econômica como vimos por exemplo em 2009 (clique aqui e leia reportagem da Folha de S.Paulo) quando o governo reduziu o IPI de geladeiras, fogões e etc. para estimular seu consumo.

CLIQUE AQUI PARA SABER SOBRE:

- Fato Gerador

- Quem é Contribuinte do IPI ?

- Base de Cálculo

- Alíquotas (link para download da TIPI)

- Período de Apuração

- Prazo para Recolhimento

Legislação Pesquisada: Art. 153 da CF, Lei 5.172/1966 - CTN, Decreto 7.212/2010, Decreto 7.660/2011 e demais normas disponíveis em: http://www.receita.fazenda.gov.br/Legislacao/LegisAssunto/ImpSobProIndIPI/ImpSobProIndIPI.htm


ARTIGOS RELACIONADOS:

. IPI - (CÁLCULO DO VALOR A RECOLHER)

· ICMS - APURAÇÃO DO VALOR MENSAL

· ICMS - CONCEITO

· ISS - CONCEITO

· ISS - CÁLCULO DO VALOR

· IRPF - CÁLCULO POR DEDUÇÕES LEGAIS

· IRPF - IMPOSTO DE RENDA DA PESSOA FÍSICA (CONCEITO)

· PIS - REGIME NÃO CUMULATIVO

· Lançamentos Contábeis

· COFINS - CONCEITO

· IRPJ - CONCEITO

· CSLL - CONCEITO

· Princípios de Contabilidade (PC)

· COFINS - REGIME NÃO CUMULATIVO

· COFINS - REGIME CUMULATIVO

· PIS - REGIME CUMULATIVO

· PIS (TRIBUTO) - CONCEITO

6 de março de 2013

IRPF - IMPOSTO DE RENDA DA PESSOA FÍSICA: CÁLCULO POR DEDUÇÕES LEGAIS


Seguindo os mesmos dados do post: “IRPF - IMPOSTO DE RENDA DA PESSOA FÍSICA: CÁLCULO POR DESCONTO SIMPLIFICADO” vou demonstrar uma apuração deste imposto utilizando as deduções legais. A intenção aqui é mostrar a diferença das duas formas de cálculo, até porque nessas condições ninguém iria fazer a opção pelas deduções legais tendo em vista que o próprio programa da receita federal (declaração de ajuste) traz qual é a forma mais vantajosa.

Dados:

(Clique aqui para abrir em outra janela ou na figura para abrir na mesma página)

image

Cálculo:

(Clique aqui para abrir em outra janela ou na figura para abrir na mesma página)

image

CLIQUE AQUI PARA TER ACESSO A TABELA PROGRESSIVA ANUAL

Nota 1: O IRRF sobre trabalho assalariado foi retido mensalmente  na folha de pagamento e pode ser compensado com o valor a pagar. Em meu outro blog (Departamento Pessoal na Prática) tem um modelo deste cálculo, clique no link a seguir: “Folha de Pagamento – Cálculos de Imposto de Renda (IRRF), INSS e FGTS.”

Nota 2: O 13º Salário é calculado e retido na fonte em separado dos demais rendimentos, sendo assim seu valor não entra na base de cálculo da declaração de ajuste anual bem como o IRRF (Imposto de Renda Retido na Fonte) referente ao mesmo não é compensado com os demais impostos retidos. Ou seja, por ter como característica a tributação exclusiva sua retenção e recolhimento são definitivos.

Veja um exemplo de cálculo no link a seguir: “13º Salário - Cálculo do IRRF (Imposto de Renda Retido na Fonte)”

Nota 3: Ao verificar a apuração pelo desconto simplificado (clique aqui), podemos notar que este cálculo (deduções legais) seria melhor se este contribuinte tivesse despesas dedutíveis (dependentes, médicos, educação, etc.) acima de R$ 6.478,18.

Veja e compare como ficaria com R$ 6.479,00 e R$ 10.000,00 respectivamente:

(Clique aqui para abrir em outra janela ou na figura para abrir na mesma página)

image

(Clique aqui para abrir em outra janela ou na figura para abrir na mesma página)

image

Site Pesquisado: www.receita.fazenda.gov.br/PessoaFisica/IRPF/2013.

Legislação Pesquisada: Instrução Normativa SRF N.º 15/2001, Lei 9.250/1995, Instrução Normativa SRF N.º 1.333/2013, Regulamento do Imposto de Renda - Decreto 3000/1999.

ARTIGOS RELACIONADOS:

4 de março de 2013

IRPF - IMPOSTO DE RENDA DA PESSOA FÍSICA: CÁLCULO POR DESCONTO SIMPLIFICADO


Vou demonstrar neste post um cálculo de IR de Pessoa Física utilizando o desconto simplificado. Lembrando que a intenção aqui é mostrar um cálculo simples apenas para elucidar como é apurado o valor:

Dados:

(Clique aqui para abrir em outra janela ou na figura para abrir na mesma página)

image

Cálculo:

(Clique aqui para abrir em outra janela ou na figura para abrir na mesma página)

image

CLIQUE AQUI PARA TER ACESSO A TABELA PROGRESSIVA ANUAL

Nota 1: Ao optar pelo desconto simplificado (20%) eu não utilizo mais as deduções legais, neste caso não fiz o abatimento da CONTRIBUIÇÃO PARA PREVIDÊNCIA SOCIAL.

Nota 2: O desconto acima limita-se a R$ 14.542,60.

Nota 3: O IRRF sobre trabalho assalariado foi retido mensalmente  na folha de pagamento e pode ser compensado com o valor a pagar. Em meu outro blog (Departamento Pessoal na Prática) tem um modelo deste cálculo, clique no link a seguir: “Folha de Pagamento – Cálculos de Imposto de Renda (IRRF), INSS e FGTS.”

Nota 4: O 13º Salário é calculado e retido na fonte em separado dos demais rendimentos, sendo assim seu valor não entra na base de cálculo da declaração de ajuste anual bem como o IRRF (Imposto de Renda Retido na Fonte) referente ao mesmo não é compensado com os demais impostos retidos. Ou seja, por ter como característica a tributação exclusiva sua retenção e recolhimento são definitivos.

Veja um exemplo de cálculo no link a seguir: “13º Salário - Cálculo do IRRF (Imposto de Renda Retido na Fonte)”

Site Pesquisado: www.receita.fazenda.gov.br/PessoaFisica/IRPF/2013.

Legislação Pesquisada: Instrução Normativa SRF N.º 15/2001, Lei 9.250/1995, Instrução Normativa SRF N.º 1.333/2013, Regulamento do Imposto de Renda - Decreto 3000/1999.


ARTIGOS RELACIONADOS:

12 de novembro de 2012

ISS - CÁLCULO DO VALOR


Como é calculado o ISSQN ?

R: Na maioria dos casos para o cálculo do ISSQN (Imposto sobre serviços de qualquer natureza) utiliza-se o percentual (alíquota) sobre a Base de Cálculo. Relembrando que quando se fala em ISS devemos estudar a legislação de cada município.*

*Clique aqui e acesse links para os municípios

EXEMPLO: Uma pessoa jurídica com CNPJ e inscrição municipal situada no Município “Modelo” prestou serviços no mês e emitiu uma nota no valor de R$ 62.000,00. A Legislação deste município reza que para aquele tipo de serviço a alíquota é de 5%, então temos:


image

ARTIGOS RELACIONADOS:

ISS - CONCEITO


O que é ISS ?

R: Também conhecido como ISSQN é o imposto sobre serviços de qualquer natureza. Este tributo é cobrado e administrado pelos municípios e pelo Distrito Federal e tem como contribuinte o prestador de serviços.

Abaixo alguns tópicos importantes (clique nos links para redirecionamento a legislação):

1) Fato Gerador:  Prestação de serviços constantes na lista anexa a lei complementar 116/2003. (Art. 1º da lei complementar 116/2003.)

2) Base de Cálculo:  Preço dos Serviços. Vide exceções - Art. 7º da lei complementar 116/2003.

3) Local onde é devido o imposto:  Art. 3º e 4º da lei complementar 116/2003.

4) Não incidência do Imposto:  Art. 2º da lei complementar 116/2003.

*5) Alíquota Mínima:  2% - Vide exceção no Art. 88 da Emenda Constitucional 37/2002 juntamente com lista anexa no Decreto Lei 406/68.

*6) Alíquota Máxima:  5% - Art. 8º da lei complementar 116/2003.

*Obs: Embora a Legislação Federal faça definição das alíquotas, cada município tem sua própria regulamentação que pode ou não tratar de alíquotas intermediárias entre a mínima e a máxima.

Fontes Pesquisadas: Art. 156 da Constituição Federal e as aqui citadas.

ARTIGOS RELACIONADOS:

27 de setembro de 2012

ICMS - APURAÇÃO DO VALOR MENSAL


Como é calculado o valor mensal do ICMS ?

R: Adiante vamos reproduzir uma situação hipotética que tem como base o modelo do que acontece na maioria dos estados. Relembrando que quando se fala em ICMS cada ente federativo tem sua própria legislação. Outro fato é que por ser um imposto não cumulativo podemos recuperar o crédito sobra as compras.

a) Suponhamos que uma empresa comprou e vendeu apenas um produto no mês e que a alíquota do mesmo é 17%, temos:

image

Neste caso, temos débito de R$ 892,50 a recolher em favor do estado.

b) Suponhamos que uma empresa comprou dois produtos no mês e que vendeu apenas um produto neste mesmo mês e que a alíquota de ambos é 17%, temos:

image
image

Neste caso, temos crédito de R$ 1.054,00 a compensar na próxima apuração.


Fontes Pesquisadas: Lei Complementar 87/1996 e Constituição Federal.


OUTROS ARTIGOS:

25 de setembro de 2012

ICMS - CONCEITO - PARTE 1 DE 2


O que é ICMS ?

R: ICMS - Imposto sobre operações relativas a circulação de mercadorias e sobre prestações de serviços de transporte interestadual, intermunicipal e de comunicação. É um imposto não cumulativo  administrado pelos Estados e o Distrito Federal a quem compete instituir e regulamentar observando a Constituição Federal Brasileira e a Lei Complementar N.º 87/1996.

Saiba mais (abaixo LINKS que direcionam direto ou próximo ao artigo, parágrafo, inciso etc.)

1) Incidência de ICMS - Art. 2º - LC 87/1996 (CLIQUE AQUI) e Inciso IX, §2º, Art. 155, da CF (CLIQUE AQUI).

2) Não incidência de ICMS - Art. 3º - LC 87/1996 (CLIQUE AQUI) e Inciso X, §2º, Art. 155 da CF (CLIQUE AQUI).

3) Contribuinte do ICMS -  Art. 4º - LC 87/1996 (CLIQUE AQUI).

4) Base de Cálculo do ICMS -  Art. 13 - LC 87/1996 (CLIQUE AQUI).

5) Fato Gerador do ICMS - Art. 12 - LC 87/1996 (CLIQUE AQUI).

6) Responsável pelo ICMS (Local da Operação ou da Prestação) - Art. 11 - LC 87/1996 (CLIQUE AQUI).

7) Crédito ICMS - Art. 20 - LC 87/1996 (CLIQUE AQUI); Art. 32 - LC 87/1996 (CLIQUE AQUI) e Art. 33 - LC 87/1996 (CLIQUE AQUI).

CONTINUE LENDO, CLIQUE AQUI ACESSE: ICMS - CONCEITO - PARTE 2 DE 2

ICMS - CONCEITO - PARTE 2 DE 2


ESTE ARTIGO É UMA CONTINUAÇÃO DE: ICMS - CONCEITO - PARTE 1 DE 2 (se você  ainda não leu clique aqui e acesse).

8) Crédito de ICMS sobre Bens do Ativo Imobilizado - Art. 20, §5º - LC 87/1996 (CLIQUE AQUI).

9) Crédito de ICMS sobre Mercadorias destinadas ao Uso e Consumo - Art. 33 - LC 87/1996 (CLIQUE AQUI).

10) Crédito de ICMS sobre Energia Elétrica - Art. 33 - LC 87/1996 (CLIQUE AQUI).

11) Estorno de Crédito - Art. 21- LC 87/1996 (CLIQUE AQUI).

12) Alíquota do ICMS - Conforme comentado acima cada estado tem sua própria legislação; temos também a  previsão constitucional da essencialidade de cada produto e serviço, além de variações que ocorrem entre destino e origem, o que por consequência vem trazer alíquotas variadas dentre as unidades da federação (7%, 17%, 18%, 25% e outras). Sendo assim é necessário verificar o regulamento de cada estado. Deixo abaixo três agregadores de link  que contém os sites das Secretarias de Fazenda (SEFAZ) de cada estado.

SINTEGRA (clique aqui)

SEFAZ ES (clique aqui)

CORREIOS - fim da página (clique aqui)

Para finalizar trago uma curiosidade: A Lei Complementar 87 de 1996 é conhecida também como Lei Kandir, pois seu autor foi o ex-deputado federal Antônio Kandirian, conhecido como Kandir.

FONTES PESQUISADAS: As citadas no texto e http://pt.wikipedia.org

OUTROS ARTIGOS:

16 de setembro de 2012

IRPJ - CONCEITO


O que é IRPJ ?

R: Instituído no Brasil  no ano de 1922, o Imposto de Renda de Pessoa Jurídica - IRPJ é um imposto administrado pela Receita Federal do Brasil que tem como base de cálculo o Lucro Líquido das empresas.

Fontes Pesquisadas: Lei 4.625/22, Lei 9.249/95 e Lei 9.430/96.

ARTIGOS RELACIONADOS:

Postagens mais visitadas

Postagem em destaque

FÉRIAS - PERÍODO AQUISITIVO, CONCESSIVO E ABONO PECUNIÁRIO

  Trabalho em uma indústria desde 03/10/2020 e nunca "sai de férias". Posso exigir que meu empregador conceda-me 17 dias em 01/202...