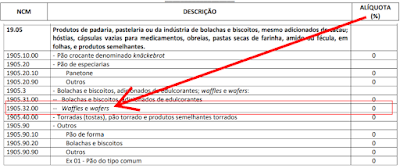
Planejamento Tributário consiste em buscar legalmente, adequações as operações, para reduzir a base de cálculo, alíquota e outras incidências de impostos. Importante frisar, que qualquer mudança deve ser estudada com outras áreas da empresa, além de buscar respaldo do fisco competente para evitar passivos a longo prazo.
5 de junho de 2022
Planejamento Tributário - O caso do "Sonho de Valsa"
17 de setembro de 2012
Lançamentos Contábeis - Parte 1 de 2
Quais são os tipos de lançamentos contábeis ?
R: Os tipos de lançamentos contábeis são:
1ª FÓRMULA (UM DÉBITO PARA UM CRÉDITO)
Exemplo - Registro contábil referente a saque de R$ 100,00 para constituição de fundo fixo de caixa:
2ª FÓRMULA (UM DÉBITO PARA VÁRIOS CRÉDITOS)
Exemplo - Registro contábil referente a recebimento de cliente em dinheiro, sendo a) R$ 100,00 valor da duplicata e b) R$ 10,00 valor dos juros:
CONTINUE LENDO, CLIQUE AQUI ACESSE: Lançamentos Contábeis - Parte 2 de 2
Lançamentos Contábeis - Parte 2 de 2
3ª FÓRMULA (VÁRIOS DÉBITOS PARA UM CRÉDITO)
Exemplo - Registro contábil referente a pagamento de fornecedor em dinheiro, sendo a) R$ 100,00 valor da duplicata e b) R$ 10,00 valor dos juros:
4ª FÓRMULA (VÁRIOS DÉBITOS PARA VÁRIOS CRÉDITOS)
Exemplo - Registro contábil referente a pagamento de fornecedor sendo a) R$ 100,00 valor da duplicata e b) R$ 10,00 valor dos juros. Pago R$ 70,00 em dinheiro e R$ 40,00 pelo Banco:
FONTES PESQUISADAS:
http://pt.wikipedia.org
OUTROS ARTIGOS:
16 de setembro de 2012
Princípio da Entidade
O que é o Princípio da Entidade ?
R: É um princípio contábil (PC) que diz que os bens da empresa (pessoa jurídica) devem ser separados dos bens dos sócios (pessoa física) e dos bens de outras pessoas jurídicas. Ou seja, não são registrados na contabilidade de determinada empresa bens de seus sócios ou de outra pessoa jurídica que não a mesma.
Segue abaixo reprodução do Art. 4º da Resolução CFC N.º 750/1993:
“O Princípio da ENTIDADE reconhece o Patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um Patrimônio particular no universo dos patrimônios existentes, independentemente de pertencer a uma pessoa, um conjunto de pessoas, uma sociedade ou instituição de qualquer natureza ou finalidade, com ou sem fins lucrativos. Por consequência, nesta acepção, o Patrimônio não se confunde com aqueles dos seus sócios ou proprietários, no caso de sociedade ou instituição.”
OUTROS ARTIGOS:
Princípios de Contabilidade (PC)
Quais são os princípios fundamentais da contabilidade ?
R: Com a publicação da Resolução do Conselho Federal de Contabilidade N.º 1.282/2010 não são mais princípios fundamentais de contabilidade (PFC) e sim Princípios de Contabilidade (PC). São eles:
1) Princípio da Entidade
2) Princípio da Continuidade
3) Princípio da Oportunidade
4) Princípio do Registro pelo Valor Original
5) Princípio da Atualização Monetária (Revogado pela Resolução 1.282/2010)
6) Princípio da Competência
7) Princípio da Prudência
Fontes Pesquisadas: Resoluções CFC N.ºs 750/1993 e 1.282/2010.
OUTROS ARTIGOS:
Postagens mais visitadas
-
Um colaborador com uma remuneração mensal de R$ 2.000,00, que trabalhou 20 horas extraordinárias em 03/2022, deve receber quanto a t...
-
Planejamento Tributário consiste em buscar legalmente, adequações as operações, para reduzir a base de cálculo, alíquota e ...
-
É um importante instrumento normativo registrado no Ministério do Trabalho e Previdência, acordado entre o Sindicato Patronal e o Sindicat...
Postagem em destaque
FÉRIAS - PERÍODO AQUISITIVO, CONCESSIVO E ABONO PECUNIÁRIO
Trabalho em uma indústria desde 03/10/2020 e nunca "sai de férias". Posso exigir que meu empregador conceda-me 17 dias em 01/202...