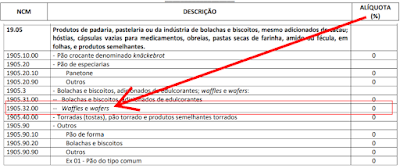
Planejamento Tributário consiste em buscar legalmente, adequações as operações, para reduzir a base de cálculo, alíquota e outras incidências de impostos. Importante frisar, que qualquer mudança deve ser estudada com outras áreas da empresa, além de buscar respaldo do fisco competente para evitar passivos a longo prazo.
5 de junho de 2022
Planejamento Tributário - O caso do "Sonho de Valsa"
13 de março de 2013
IPI - IMPOSTO SOBRE PRODUTOS INDUSTRIALIZADOS (CÁLCULO DO VALOR A RECOLHER)

Como é apurado o valor a recolher do IPI em uma empresa industrial ?
R: Por ser um imposto não cumulativo admite-se a compensação dos créditos* com os débitos. Um exemplo simples:
*Clique aqui e leia Capítulo XI, Art. 225 e seguintes do Decreto 7.212/2010.
Uma estabelecimento industrial que apura seu IPI mensalmente** teve uma única compra e venda no mês com destaque de R$ 800,00 e R$ 1.200,00 respectivamente de IPI nas notas fiscais, sendo assim:
**Clique aqui e leia Capítulo XII, Art. 259 e seguintes do Decreto 7.212/2010.
Legislação Pesquisada: Art. 153 da CF, Lei 5.172/1966 - CTN, Decreto 7.212/2010, Decreto 7.660/2011 e demais normas disponíveis em: http://www.receita.fazenda.gov.br/Legislacao/LegisAssunto/ImpSobProIndIPI/ImpSobProIndIPI.htm
ARTIGOS RELACIONADOS:
- IPI - IMPOSTO SOBRE PRODUTOS INDUSTRIALIZADOS (CONCEITO)
- IRPF - IMPOSTO DE RENDA DA PESSOA FÍSICA: CÁLCULO POR DEDUÇÕES LEGAIS
- IRPF - IMPOSTO DE RENDA DA PESSOA FÍSICA: CÁLCULO POR DESCONTO SIMPLIFICADO
- ISS - CÁLCULO DO VALOR
- PIS - REGIME NÃO CUMULATIVO
- ICMS - APURAÇÃO DO VALOR MENSAL
- COFINS - REGIME CUMULATIVO
- PIS (TRIBUTO) - CONCEITO
- PIS - REGIME CUMULATIVO
- IRPJ - CONCEITO
- CSLL - CONCEITO
9 de março de 2013
IPI - IMPOSTO SOBRE PRODUTOS INDUSTRIALIZADOS (CONCEITO)

O que é IPI ?
R: Imposto sobre produtos industrializados - IPI é um tributo administrado pela receita federal, não cumulativo, incidente sobre produtos industrializados. É de caráter seletivo: ou seja, a alíquota que é definida pelo governo federal através da TIPI - Tabela de Incidência do Imposto sobre Produtos Industrializados privilegia bens de maior essencialidade com alíquotas menores/isentas enquanto para bens de menor essencialidade ela onera, como é o caso do cigarro que pode chegar a 300%. É utilizado pelo governo federal para fazer políticas publicas como instrumento de intervenção econômica como vimos por exemplo em 2009 (clique aqui e leia reportagem da Folha de S.Paulo) quando o governo reduziu o IPI de geladeiras, fogões e etc. para estimular seu consumo.
- Fato Gerador
- Quem é Contribuinte do IPI ?
- Base de Cálculo
- Alíquotas (link para download da TIPI)
- Período de Apuração
- Prazo para Recolhimento
Legislação Pesquisada: Art. 153 da CF, Lei 5.172/1966 - CTN, Decreto 7.212/2010, Decreto 7.660/2011 e demais normas disponíveis em: http://www.receita.fazenda.gov.br/Legislacao/LegisAssunto/ImpSobProIndIPI/ImpSobProIndIPI.htm
ARTIGOS RELACIONADOS:
. IPI - (CÁLCULO DO VALOR A RECOLHER)
· ICMS - APURAÇÃO DO VALOR MENSAL
· IRPF - CÁLCULO POR DEDUÇÕES LEGAIS
· IRPF - IMPOSTO DE RENDA DA PESSOA FÍSICA (CONCEITO)
· Princípios de Contabilidade (PC)
Postagens mais visitadas
-
Um colaborador com uma remuneração mensal de R$ 2.000,00, que trabalhou 20 horas extraordinárias em 03/2022, deve receber quanto a t...
-
Planejamento Tributário consiste em buscar legalmente, adequações as operações, para reduzir a base de cálculo, alíquota e ...
-
É um importante instrumento normativo registrado no Ministério do Trabalho e Previdência, acordado entre o Sindicato Patronal e o Sindicat...
Postagem em destaque
FÉRIAS - PERÍODO AQUISITIVO, CONCESSIVO E ABONO PECUNIÁRIO
Trabalho em uma indústria desde 03/10/2020 e nunca "sai de férias". Posso exigir que meu empregador conceda-me 17 dias em 01/202...